Domain bodyshells.de kaufen?
Wir ziehen mit dem Projekt
bodyshells.de um.
Sind Sie am Kauf der Domain
bodyshells.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodyshells.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
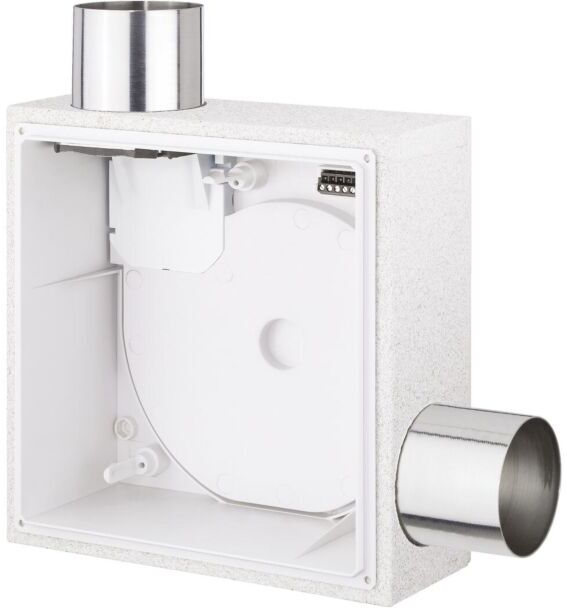
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen96,46 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Helios Gehäuse 08113 mit Brandschutz-Ummantelung K 90, Unterputz, weiß, EinraumlüftungHelios Gehäuse 08113zur Lüftung von Küche / Bad oder WCUP-Einbau in Wand / Decke und F90 qualifizierte LüftungsschächteAnschluss von bis zu 3 Gehäusen pro Etage auf über 20 Vollgeschossen möglichaus Kunststoffrückseitiger Ausblasstutzen beliebig um 90 °C drehbarfür kurze Anbindung an die HauptleitungSteckverbindung für elektrischen Anschluss herausnehmbarwieder einsetzbarer Klapp-PutzdeckelAnschluss DN 80 mmallgemeine bauaufsichtliche Zulassung Z-51.1-19380,49 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Hülle und Haut · Verpackung und Umschlag, FachbücherDas Buch "Hülle und Haut · Verpackung und Umschlag" bietet einen tiefen Einblick in die philosophischen Konzepte von Hülle und Verhülltem, die sich durch die Geschichte der Philosophie ziehen. Die beiden Sammelbände vereinen die Perspektiven von 45 Autoren, die sich mit den Techniken des Verkleidens und Verschleierns in verschiedenen Epochen und Disziplinen auseinandersetzen. Der erste Band behandelt die Entwicklung von Verpackungen in der Antike bis zur modernen Zeit, während der zweite Band sich auf die sprachlichen und künstlerischen Aspekte des Verschleierns konzentriert. Gemeinsam bieten diese Werke einen umfassenden Überblick über aktuelle Forschungsthemen und regen zur Reflexion über die Bedeutung von Hülle und Haut in verschiedenen Kontexten an. Die Kombination aus wissenschaftlichen Ideen und innovativen Bildern macht dieses Buch zu einer wertvollen Ressource für Interessierte an Philosophie, Kunst und Kultur.26,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen96,46 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Helios Gehäuse 08113 mit Brandschutz-Ummantelung K 90, Unterputz, weiß, EinraumlüftungHelios Gehäuse 08113zur Lüftung von Küche / Bad oder WCUP-Einbau in Wand / Decke und F90 qualifizierte LüftungsschächteAnschluss von bis zu 3 Gehäusen pro Etage auf über 20 Vollgeschossen möglichaus Kunststoffrückseitiger Ausblasstutzen beliebig um 90 °C drehbarfür kurze Anbindung an die HauptleitungSteckverbindung für elektrischen Anschluss herausnehmbarwieder einsetzbarer Klapp-PutzdeckelAnschluss DN 80 mmallgemeine bauaufsichtliche Zulassung Z-51.1-19380,49 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Herzau, Eugen: Grundlagen der Verpackung + VerpackungsprüfungGrundlagen der Verpackung + Verpackungsprüfung , Paket , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202212, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Herzau, Eugen~Kaßmann, Monika~Volkmann, Frank, Seitenzahl/Blattzahl: 548, Keyword: Container; Deutsches Verpackungsinstitut; Erzeugnishersteller; Festigkeitseigenschaft; Gefahrgut; Karton; Ladeeinheiten; Oberflächeneigenschaft; Packgut; Qualitätsmanagement; REACH; Sicherheit; Transportbelastung; Verpacker; Wellpappe; Füllgut; Kreislaufwirtschaft; Ladungssicherung; Packhilfmittel, Fachschema: Technologie~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle, Fachkategorie: Technologie, allgemein, Warengruppe: TB/Technik/Sonstiges, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 237, Breite: 170, Höhe: 23, Gewicht: 1008, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783410307792, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hülle für LP`s 50er PackHülle für LP`s 50er Pack , Schallplatten-Innenhüllen für LP`s 50er Pack. Aus weißem Papier mit beidseitigem Mittelloch und Kunststoff-Fütterung. Der Kunststoff hat eine antistatische Wirkung. , > , Erscheinungsjahr: 20250501, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 39269097, Warenverzeichnis für die Außenhandelsstatistik: 39269097, Sender’s product category: NONBO, Länge: 323, Breite: 312, Höhe: 35, Gewicht: 1096, Produktform: NonBook,26,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.